El seguro no quiere pagar la filtración: cómo reclamar
¿Cómo se impugna el rechazo de un seguro?
Un rechazo de siniestro casi nunca dice que el daño no existe. Dice que el daño se debe a falta de mantención o a desgaste natural, que son las dos causales que dejan a la aseguradora fuera de la cobertura.
Rebatir eso requiere establecer la causa raíz con evidencia: cuándo empezó, por qué mecanismo físico, y por qué ese mecanismo no es desgaste. Termografía, pruebas de presión, trazadores, según el caso.
La segunda mitad del problema es el monto. El presupuesto del liquidador suele construirse con valores promedio; el informe de parte detalla materiales, mano de obra y leyes sociales a precios reales, partida por partida.
Con esos dos elementos se presenta la disconformidad ante la propia aseguradora y, si no prospera, ante el Defensor del Asegurado —gratuito y vinculante para las aseguradoras asociadas a la AACH, dentro de su límite de UF 500 en seguros generales—, conforme a los principios de imparcialidad y fundamentación que fija el Decreto Supremo N° 1.055. Sobre ese monto, o si la disputa es sobre la causa del siniestro, corresponde a los tribunales.
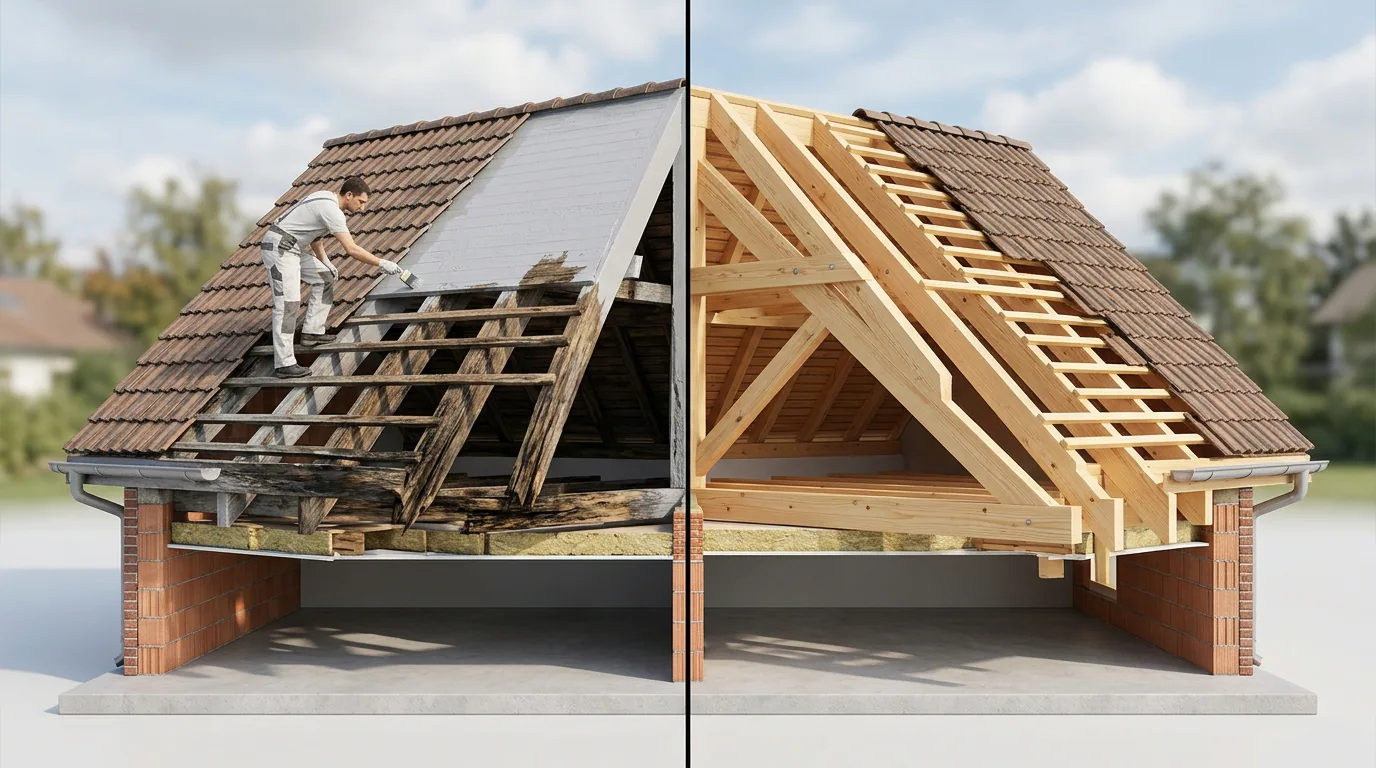
Cuando la aseguradora rechaza el siniestro
Los informes de liquidación emitidos por las empresas liquidadoras suelen fundar sus resoluciones en argumentos estandarizados, atribuyendo los daños a "falta de mantención" o subvaluando los costos de reparación.
Un informe técnico independiente determina la causa raíz del siniestro e incluye una matriz APU detallada a valores reales de mercado para sustentar las observaciones del asegurado.
¿Cómo se rebate técnicamente una liquidación?
Para fundar técnicamente la disconformidad ante la aseguradora, conforme a los principios de imparcialidad y fundamentación que fija el Decreto Supremo N° 1.055:
- Auscultación causal no destructiva: termografía y, si el caso lo requiere, trazadores, para determinar si el origen del daño fue accidental o por desgaste.
- Presupuesto APU de Remediación: Confección de una matriz de Análisis de Precios Unitarios (APU) que cotiza materiales normados, mano de obra y leyes sociales según valores de plaza.
- Informe Técnico de Parte: Documento firmado por Constructor Civil independiente para respaldar la presentación formal.
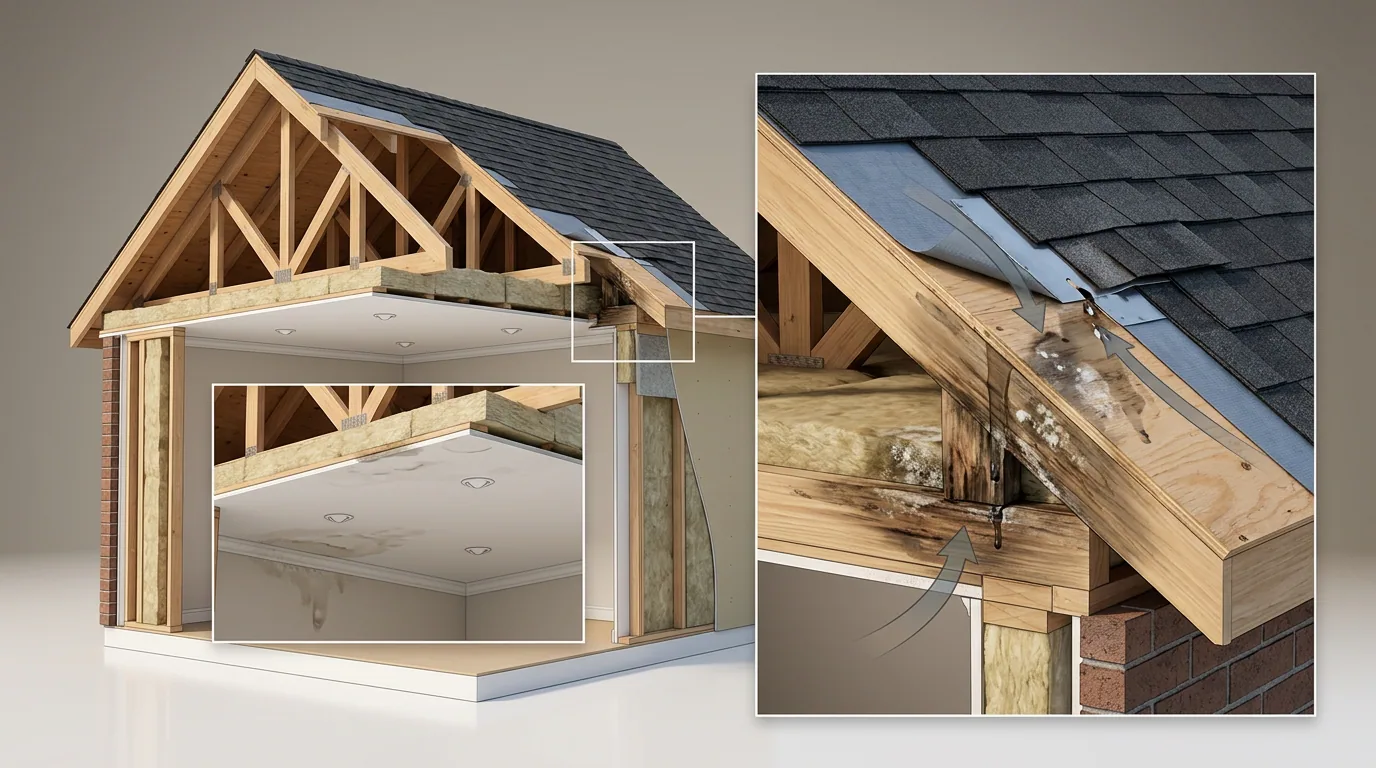
Matriz comparativa: liquidación de la aseguradora vs. informe técnico de parte
| Criterio Evaluado | Informe del Liquidador de la Aseguradora | Informe Técnico de Parte |
|---|---|---|
| Diagnóstico de Causa | Falta de mantención / Desgaste natural | Causal física accidental respaldada con ensayos |
| Cómputo de Obras | Parches locales en zonas visibles | Reconstrucción normada integral de la partida |
| Precios Unitarios | Valores promedios subestimados | Matriz APU con precios reales de mercado |
Qué distingue a un informe capaz de sostenerse frente a un tercero que no tiene por qué creerle a nadie está en el informe técnico forense en construcción.
¿Dónde y cómo se presenta la disconformidad?
- Recepción del Informe de Liquidación: Notificación del rechazo o indemnización subvaluada.
- Ejecución del Contra-Peritaje Forense: Inspección in situ y emisión de matriz APU de remediación.
- Presentación de Carta de Observaciones / Impugnación: Ingreso del informe de parte dentro del plazo correspondiente.
- Reclamo ante el Defensor del Asegurado: presentación del expediente técnico ante esta instancia, gratuita y vinculante para las aseguradoras asociadas a la AACH dentro de su límite de UF 500 en seguros generales; sobre ese monto, o si la disputa es sobre la causa o cuantía del daño, corresponde a los tribunales.
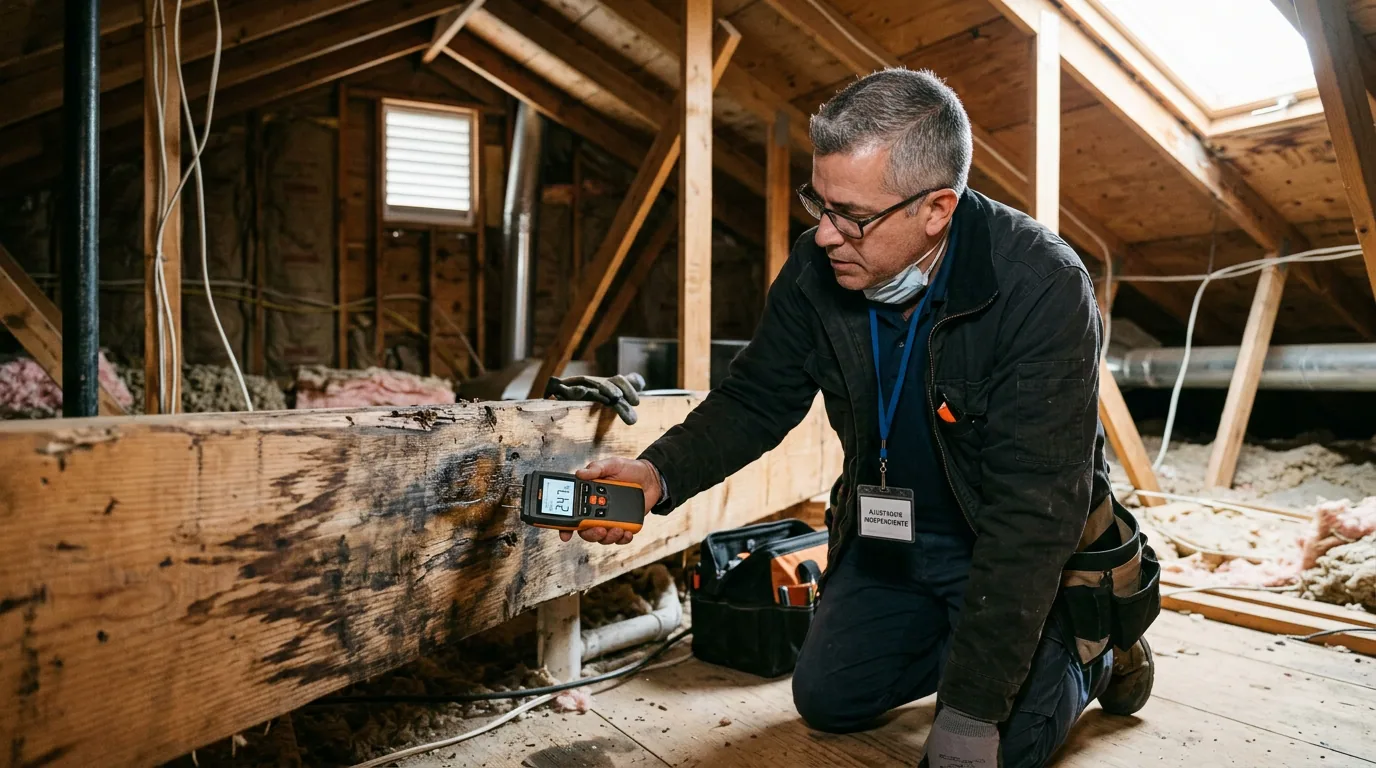
Lo que hay que recordar sobre el reclamo al seguro
Un informe técnico independiente que establezca la causa raíz del siniestro es la base con la que un asegurado puede fundamentar una reconsideración ante la aseguradora o, si no prospera, ante el Defensor del Asegurado.
Un rechazo de siniestro no es la última palabra: es una posición técnica que se puede contrastar con otra. La diferencia está en si esa segunda posición viene con evidencia o solo con desacuerdo.
Los plazos, eso sí, corren. Conviene encargar el informe apenas llega el rechazo y no después de agotar las conversaciones, porque la evidencia física del siniestro se degrada con el tiempo y con las reparaciones de urgencia.
Para seguir leyendo. Consulta nuestra guía sobre evaluación de sobrecargas y proyectos especiales.