Guía completa · Lluvias y granizo
Se llovió el departamento por el granizo: quién responde
¿Quién se hace cargo de los daños por el granizo en un departamento?
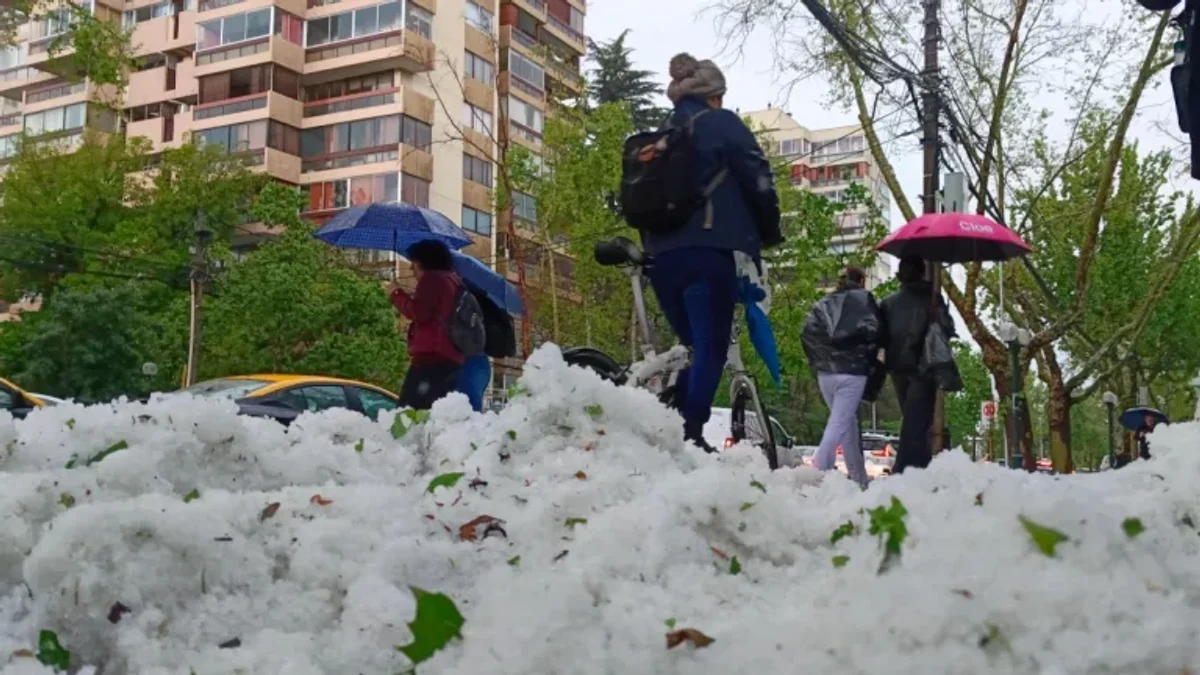
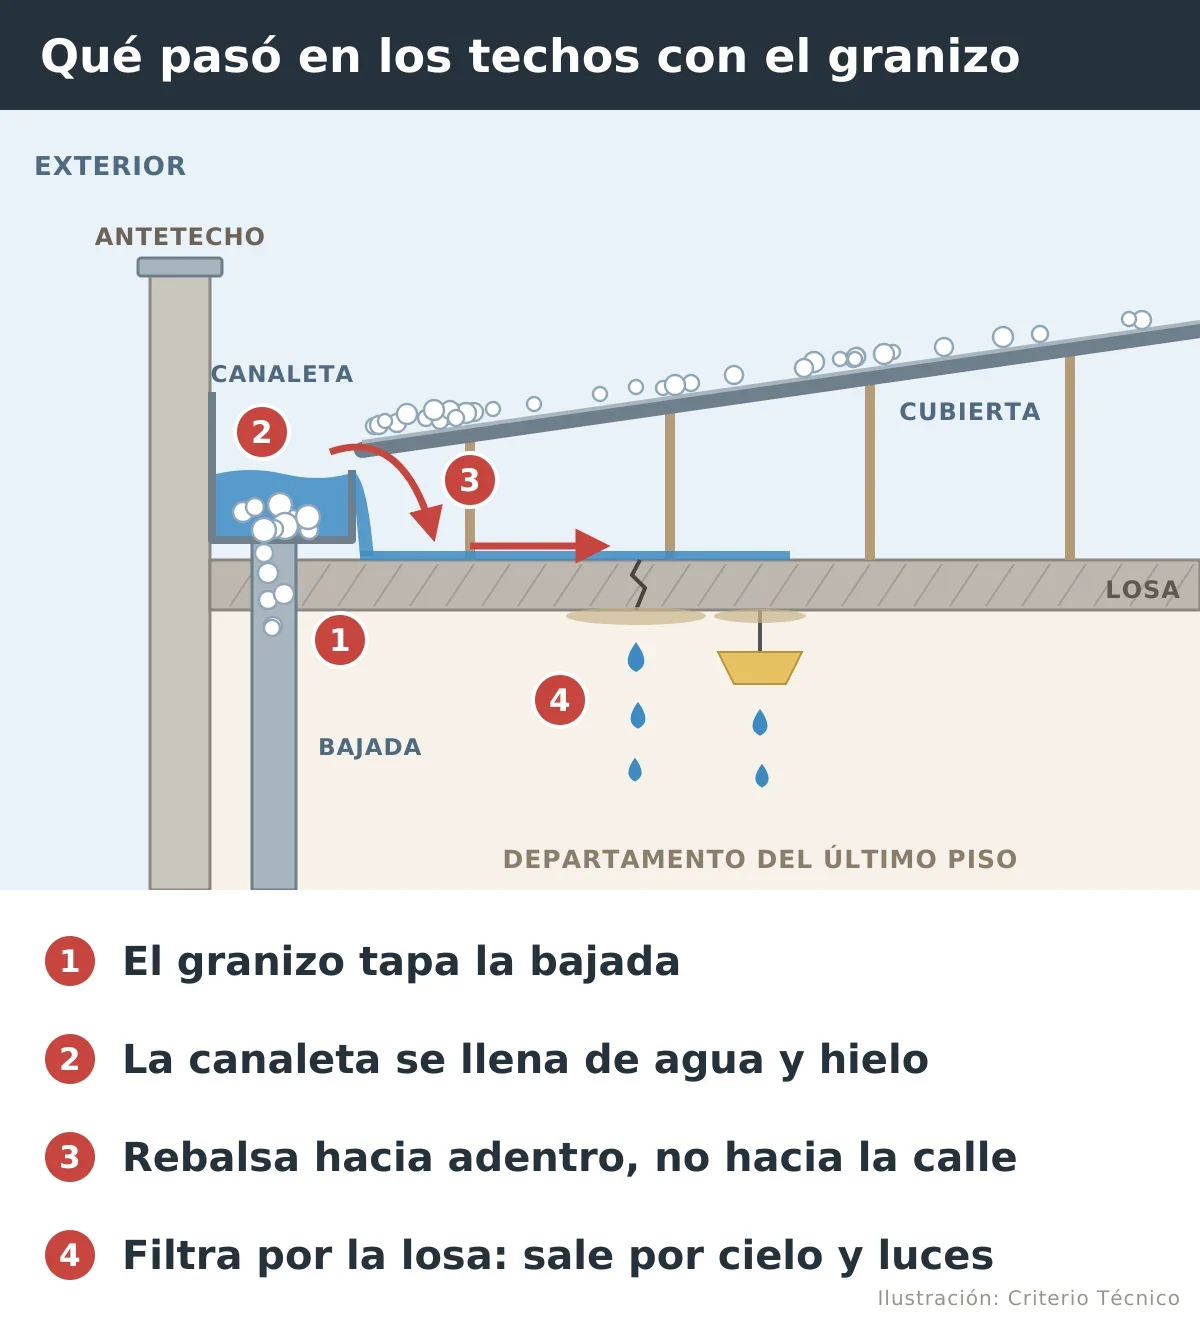
El martes 13 de octubre granizó en Santiago como pocas veces se ha visto. En minutos, el hielo se acumuló en los techos de los edificios y tapó canaletas y bajadas de aguas lluvias.
Después siguió lloviendo, y el agua ya no tenía por dónde salir. En muchos edificios, en vez de rebalsar hacia la calle, se metió hacia adentro.
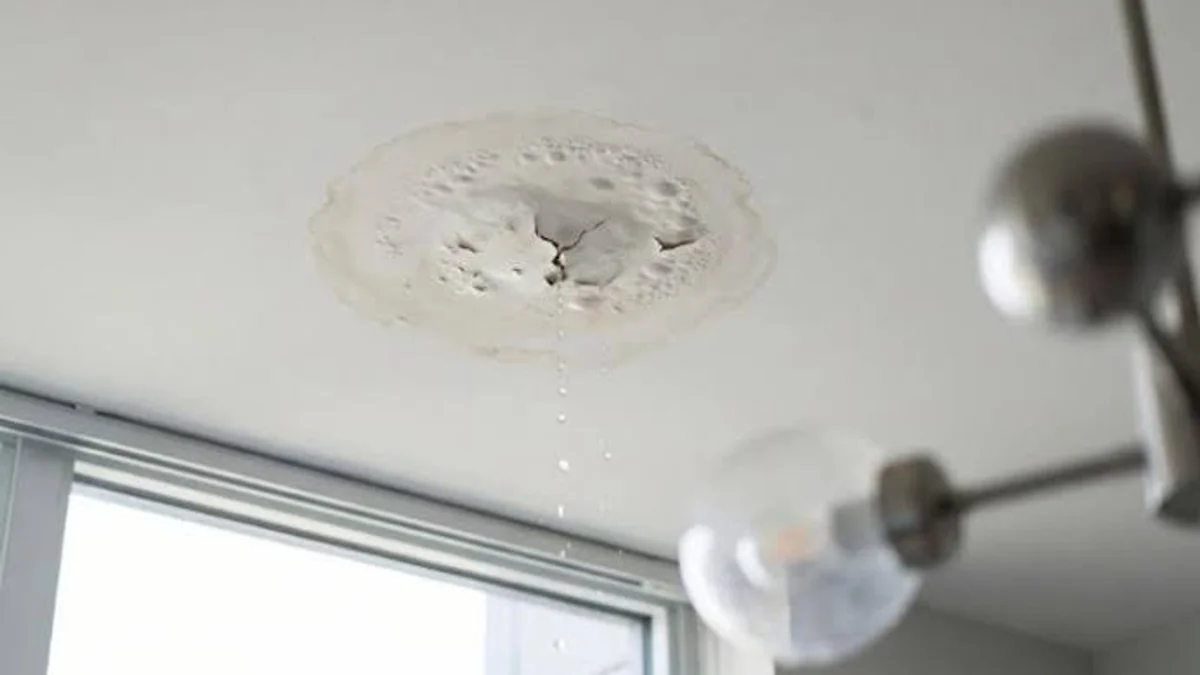
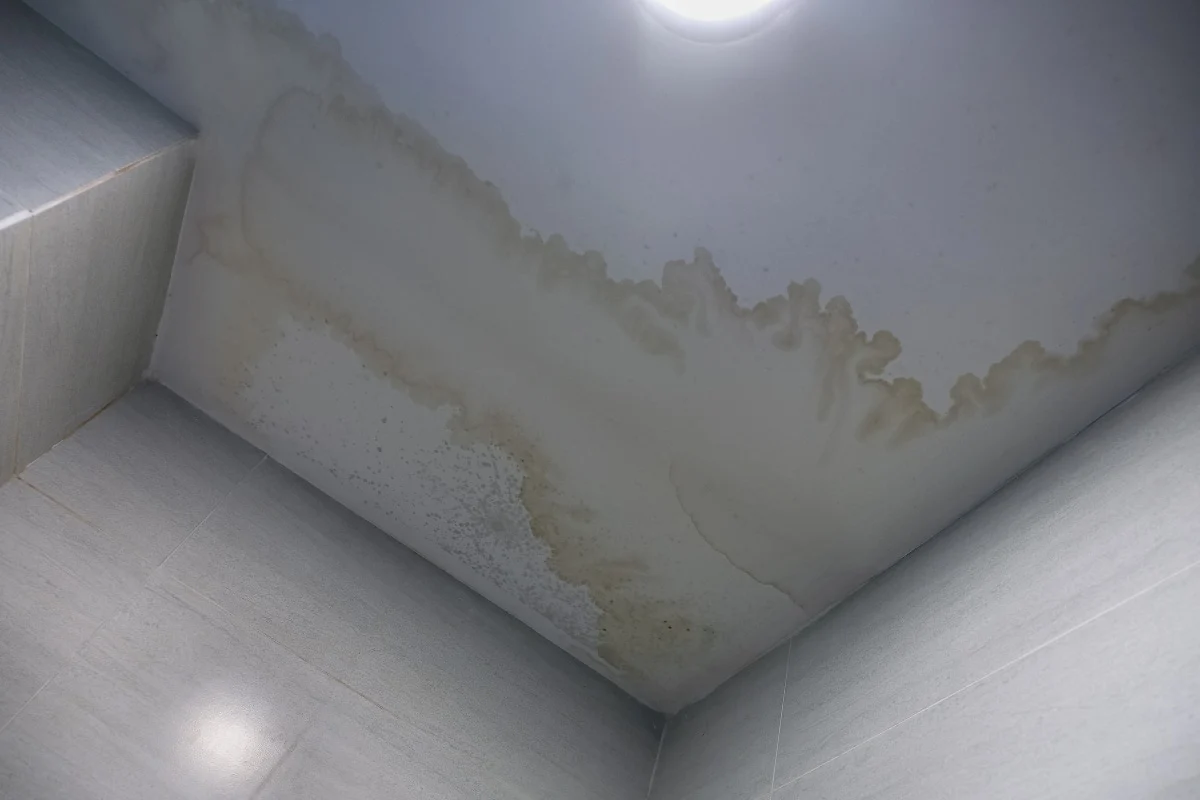
Esta semana lo vimos en terreno una y otra vez: agua cayendo desde el cielo del living como si hubiera una llave abierta, saliendo por lámparas y enchufes, muros completos mojados y pasillos comunes inundados.
Si se llovió tu departamento, probablemente ya pasaste la emergencia y te queda la pregunta difícil: quién se hace cargo de reparar todo esto. Esta guía la responde en el orden en que te la vas a hacer, empezando por la inmobiliaria, siguiendo con los seguros y terminando con tus muebles y tus cosas.
¿Todavía está entrando agua, o salió por la instalación eléctrica? Primero corta la luz desde el medidor. Lo que hay que hacer en ese momento lo explicamos en filtración por lluvia en el departamento: qué hacer y cómo reparar.
Lo primero: esto no es algo que tengas que asumir solo. El techo y la losa del último piso no son parte de tu departamento. La Ley de Copropiedad los define como bienes comunes, y las canaletas y bajadas son parte de ese techo.
Tampoco es un problema del vecino de arriba, si el agua venía de la cubierta y no de algo dentro de su departamento.
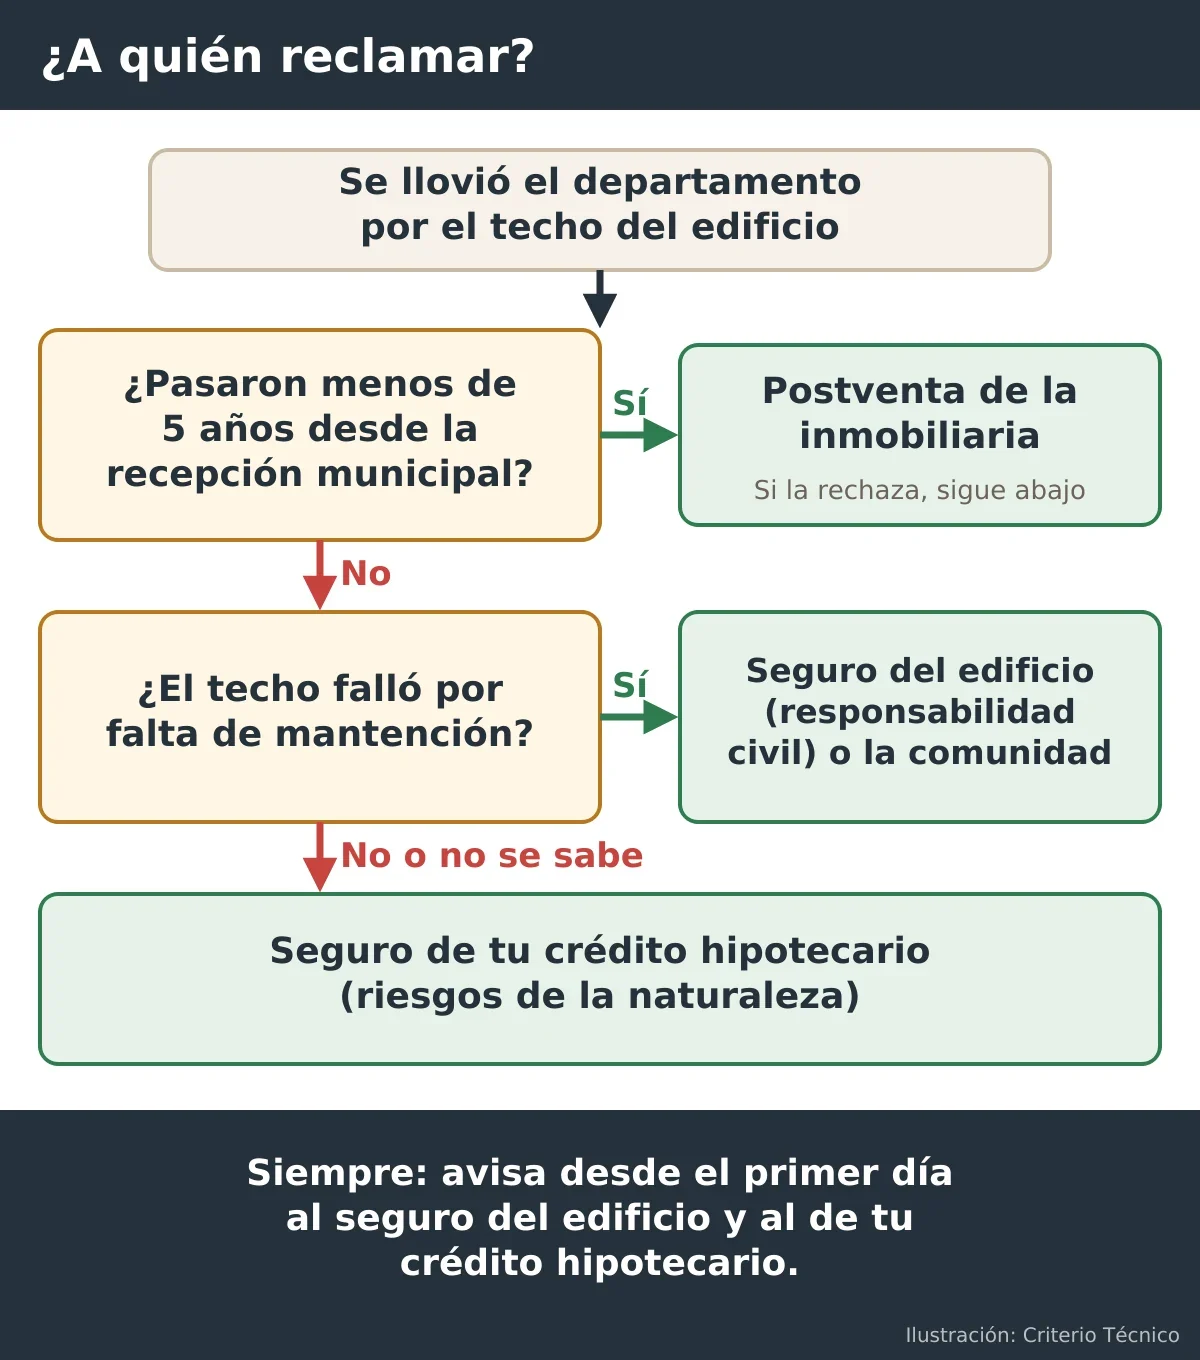
¿Quién asume entonces la reparación? Depende de cuántos años tiene el edificio y de qué seguros existen:
- La inmobiliaria, a través de su postventa, si el edificio está dentro del plazo de garantía y el agua entró por una falla de construcción.
- Los seguros: el del edificio, el de tu crédito hipotecario o tu seguro de hogar.
- La comunidad, con sus propios fondos, cuando ningún seguro responde.
No son caminos excluyentes. Lo habitual es avisar a varios a la vez y, con el tiempo, ver quién se hace cargo de qué.
Desde el primer día, reclames a quien reclames
Fotografía y graba todo antes de limpiar. Avisa por escrito a la administración, con fecha y fotos, y anótalo en el libro de novedades del edificio. Pide que la administración denuncie el siniestro al seguro del edificio.
No repares nada antes de que lo vea el liquidador, salvo lo urgente para que el daño no siga creciendo. Y eso, documéntalo. No botes lo que se dañó: fotografíalo y guarda las boletas.
Puede parecer excesivo cuando tienes la casa dada vuelta. Pero un daño que no quedó registrado en estos días es muy difícil de reclamar después.
¿Le corresponde a la postventa de la inmobiliaria?
Sí, si el edificio está dentro del plazo de garantía y el agua entró por una falla de construcción del techo. Por eso es lo primero que hay que revisar.
Y no responde solo por el techo: la ley la hace responsable de todos los daños que provengan de esa falla, incluido lo que se dañó dentro de los departamentos.
¿Cuánto dura la garantía de un edificio?
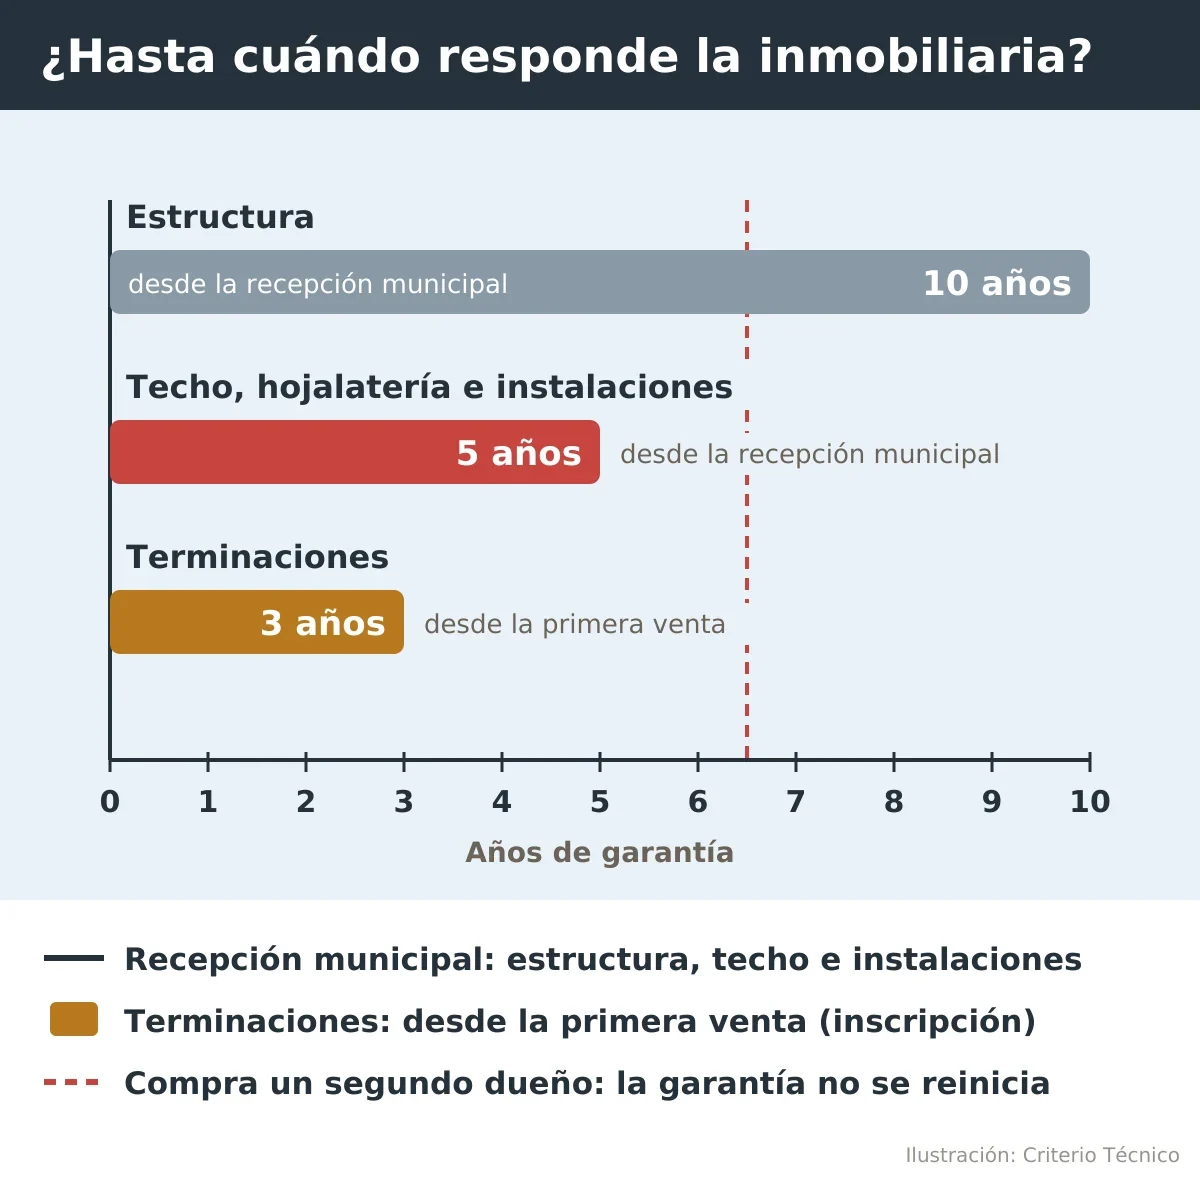
El artículo 18 de la Ley General de Urbanismo y Construcciones hace responsable al «propietario primer vendedor», que normalmente es la inmobiliaria. Fija plazos distintos según lo que falló. En rigor, la ley no los llama «garantía», sino plazos para reclamar, pero en la práctica funcionan así:
| Qué falló | Cuánto dura y desde cuándo se cuenta |
|---|---|
| Estructura | 10 años, desde la recepción municipal del edificio |
| Elementos constructivos e instalaciones | 5 años, desde la recepción municipal del edificio |
| Terminaciones | 3 años, desde la inscripción a nombre de quien le compró a la inmobiliaria |
| Otras fallas | 5 años, desde la recepción municipal del edificio |
En una filtración por el techo, lo que falla casi siempre es la cubierta: la hojalatería (las latas que forman las canaletas y cubren las uniones), sus sellos o la impermeabilización. Eso suele tratarse como un elemento constructivo, con cinco años de garantía desde la recepción municipal del edificio.
Ojo con un detalle que la inmobiliaria puede discutir: el plazo se define por lo que falló, no por dónde se ve el daño. La pintura soplada del cielo es una terminación, pero lo que falló fue el techo.
Si quieres el detalle de cada plazo, lo explicamos en la garantía de un departamento nuevo.
La garantía no empieza de nuevo cuando compras
Los plazos se cuentan desde la recepción del edificio y, en el caso de las terminaciones, desde su primera venta. No desde que tú compraste.
Si le compraste el departamento a otro propietario, no tienes una garantía nueva: corre la que quede. Si el edificio se recibió hace más de cinco años, para el techo ya venció, compres cuando compres.
Un caso real: una propietaria le compró su departamento a la inmobiliaria cuatro años después de la recepción municipal. Para la falla del techo le quedaba solo un año. Para las terminaciones tenía tres años completos, porque ella era la primera compradora.
¿Y si compraste usado y todavía queda plazo? En ese caso, consulta con un abogado si puedes reclamarle tú directamente a la inmobiliaria. Lo que no cambia es que la comunidad sí puede reclamar la falla del techo, porque es un bien común.
¿Cómo sé en qué fecha está mi edificio?
- Fecha de recepción municipal. Está en el certificado de recepción definitiva, que entrega la Dirección de Obras Municipales. También debería estar en el archivo de documentos del condominio, que guarda el administrador.
- Fecha de la primera venta. Está en el Conservador de Bienes Raíces. Si no eres el primer dueño, la inscripción de tu departamento indica la anterior, y así se llega a la primera.
¿Cuándo ya no se le puede reclamar a la inmobiliaria?
Cuando pasaron más de cinco años desde la recepción municipal.
También cuando el daño no viene de la construcción, sino de algo posterior. Por ejemplo, latas dobladas por instalar equipos de aire acondicionado sobre el techo, o sellos que se gastaron porque nunca tuvieron mantención.
En esos casos, el camino ya no es la inmobiliaria: son los seguros y la comunidad.
¿Qué va a responder la postventa, y qué contestar?
Lo más probable es que responda que fue «un evento extraordinario de la naturaleza». Es decir, un caso fortuito del que nadie es responsable.
Ese argumento se puede discutir. El Código Civil exige que un caso fortuito sea imprevisto e imposible de resistir, y la Corte Suprema, en distintos fallos sobre lluvias, ha puesto el foco en si se tomaron medidas para evitar el daño, más que en cuánto llovió.
En lo técnico, la pregunta correcta es: ¿por qué el agua entró en vez de rebalsar hacia afuera?
Que una canaleta se tape con hojas o granizo es previsible. Por eso un techo bien resuelto tiene una salida de emergencia: si la canaleta se llena, el agua rebalsa hacia el exterior y no hacia la losa.
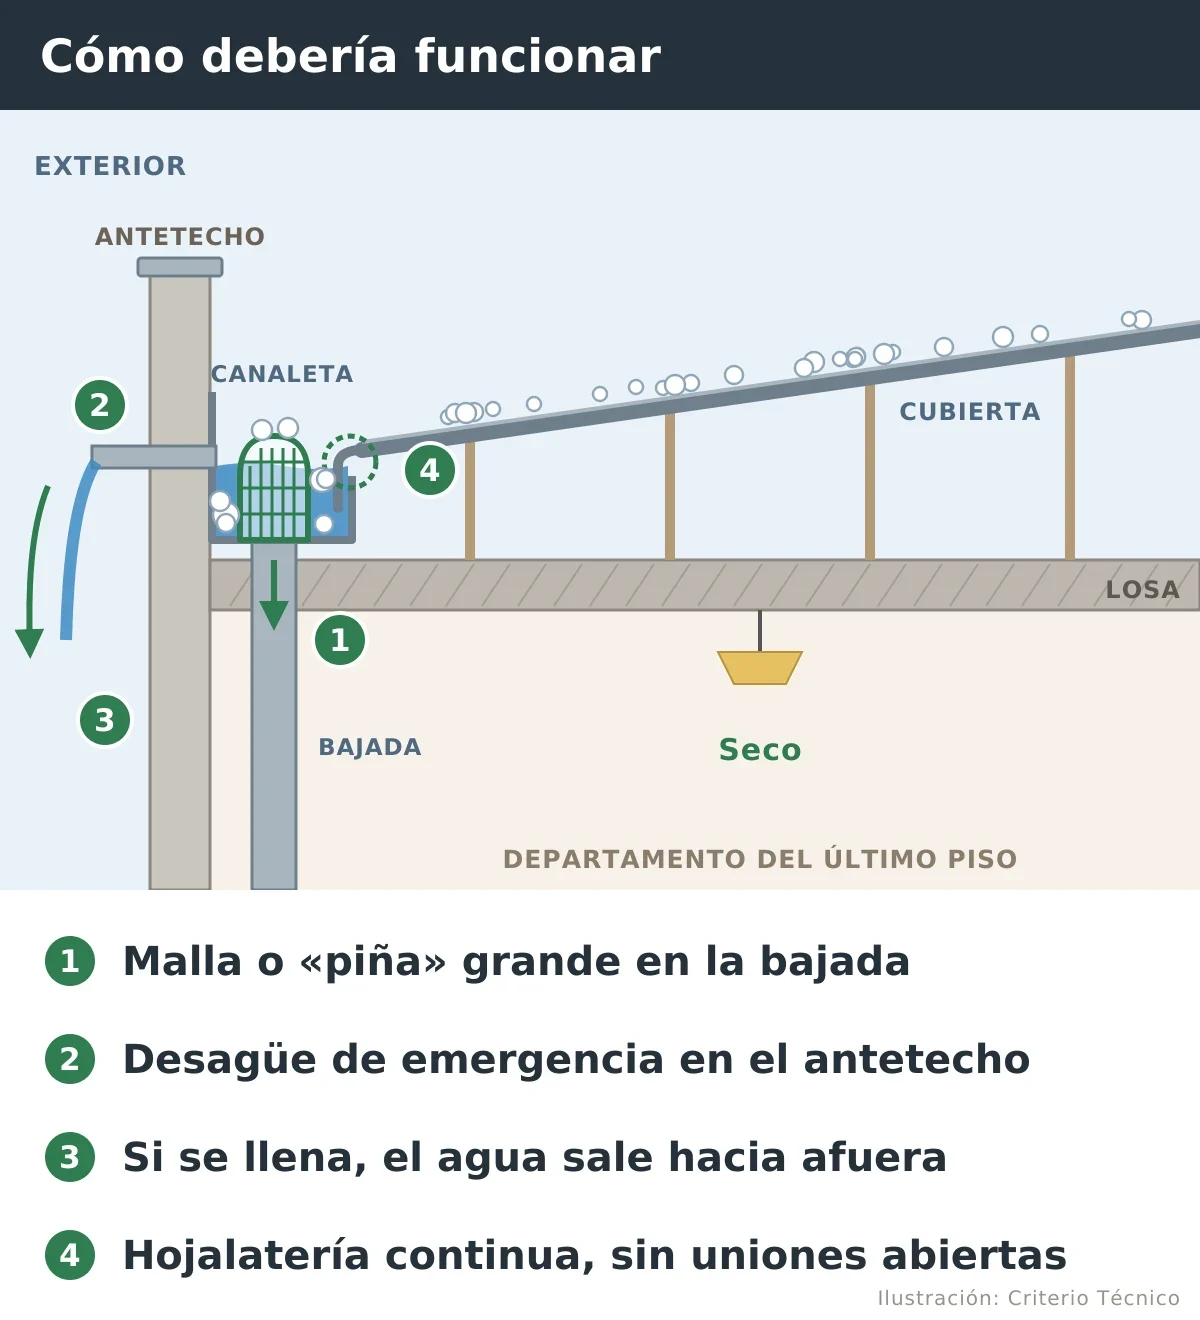
Si el agua terminó en tu departamento, hay que revisar por qué. En las visitas de estos días hemos visto de todo: uniones de hojalatería que nunca quedaron estancas, encuentros mal resueltos entre la cubierta y la canaleta, canaletas sin ninguna salida hacia afuera y sellos tan gastados que ya no sellaban.
Algunas de esas fallas son de construcción. Otras, como los sellos gastados, son de mantención, y esas ya no son de la inmobiliaria sino de la comunidad.
No hay una norma que exija expresamente esa salida de emergencia, y la inmobiliaria puede usar eso a su favor. Pero la ley no la hace responsable solo por incumplir normas: la hace responsable por los daños que provengan de fallas o defectos de la construcción.
Para sostener tu reclamo sirven dos cosas:
- Un informe técnico independiente que explique por dónde entró el agua y por qué. Es lo que entrega un Informe Técnico de Respaldo.
- Los planos y especificaciones del techo. En los edificios más recientes, la inmobiliaria debía entregarlos al primer administrador junto con el archivo del condominio, y cualquier copropietario puede pedirlos.
¿Cómo reclamar a la inmobiliaria?
- Por escrito, a la postventa, con fotos, fechas y lo que pasó. Guarda el comprobante.
- La comunidad y cada propietario reclaman lo suyo. La falla del techo la reclama la comunidad, a través del administrador. Los daños de tu departamento los reclamas tú.
- Si son varios los afectados, reclamen juntos. Con seis o más afectados en un mismo conjunto, el SERNAC puede iniciar acciones colectivas.
El SERNAC ya actuó en un caso parecido: un conjunto de edificios del Maule donde el agua acumulada en los techos se filtró a 26 departamentos.
Lo que puedes esperar, siendo honestos: muchas veces la postventa repara el techo, pero no se hace cargo de los daños dentro de los departamentos. O responde que fue un evento extraordinario.
Por eso, no esperes su respuesta para avisar a los seguros. Los seguros piden aviso lo antes posible, y avisar no te compromete con ninguno.
Si ya no corresponde a la inmobiliaria, ¿qué seguros cubren los daños por lluvia?
Hay tres seguros que pueden responder: el del edificio, que contrata la comunidad; el de tu crédito hipotecario; y tu seguro de hogar, si tienes uno. Cada uno protege cosas distintas, así que antes de decidir a cuál recurrir hay que entender qué cubre cada uno.
Una aclaración previa: en Chile no existe un «seguro contra lluvias». Lo que existe son coberturas adicionales dentro de otros seguros, y lo que cubren depende de cada póliza.
El seguro del edificio
La Ley de Copropiedad obliga a los edificios con viviendas a tener un seguro colectivo contra incendio para los bienes comunes. Ese seguro, por sí solo, no cubre la lluvia.
Muchas comunidades lo amplían con coberturas adicionales. Para este caso, hay dos que importan:
- Riesgos de la naturaleza. Puede cubrir los daños que fenómenos como el granizo o una lluvia extraordinaria causan en los bienes de la comunidad: el techo, los pasillos, las salas de máquinas. Sirve para reparar el edificio, no tu departamento.
- Responsabilidad civil. Cubre los daños que la comunidad le causa a otras personas cuando es responsable de ellos. Si el techo común falló por falta de mantención y dañó tu departamento, tú eres el tercero afectado. Es la cobertura que puede reparar tu departamento.
Antes de contar con esta cobertura, revisa dos cosas. No todas las pólizas de responsabilidad civil incluyen los daños que sufren los propios copropietarios. Y solo responde cuando la comunidad es responsable: si se concluye que fue únicamente la naturaleza y nadie hizo nada mal, puede no pagar.
Hay una tercera posibilidad que pocos conocen. La ley permite que el seguro colectivo incluya también los departamentos, como opción para cada propietario. Si el tuyo está incluido y esa póliza tiene riesgos de la naturaleza, también puede responder por tu departamento.
El seguro de tu crédito hipotecario
Si tienes un crédito hipotecario vigente, el banco te exige un seguro de incendio sobre el departamento. Suele incluir sismo y muchas veces una cobertura adicional de riesgos de la naturaleza.
Según la CMF, esa cobertura protege contra los daños que causan la inundación, el aluvión, el huracán y «cualquier otra convulsión de la naturaleza o perturbación atmosférica». Una granizada cabe en esa última categoría, pero confírmalo en las condiciones de tu póliza.
Tres cosas que debes saber:
- Cubre tu departamento como construcción: muros, cielos, pisos, instalaciones. No cubre tus muebles ni tus cosas.
- Tiene deducible, que es la parte que asumes tú. En una de las pólizas licitadas vigentes, por ejemplo, es de 3 UF para esta cobertura. Revisa la tuya.
- El objetivo es reparar. La Ley de Copropiedad pide resguardar que la indemnización por un daño parcial se destine primero a reparar el departamento, y no a abonar la deuda con el banco.
Tu seguro de hogar, si tienes
Es un seguro que contratas tú, aparte del hipotecario. Normalmente es el único que cubre lo que está dentro del departamento: muebles, electrodomésticos, ropa.
Algunas pólizas de hogar cubren expresamente el agua que viene de canaletas y bajadas de aguas lluvias. Es justo lo que pasó en estos casos, así que vale la pena revisar esa cláusula.
¿Qué seguro conviene usar primero? ¿Puedo usar los dos?
Avisa a todos los seguros que tengas desde el primer día, y después se ve cuál se hace cargo. Avisar no es cobrar ni te compromete con ninguno; avisar tarde, en cambio, le da al seguro un motivo para poner problemas.
Cuándo conviene el seguro del edificio
Cuando el agua entró por una falla que la comunidad debió prevenir, como sellos sin mantención, y la póliza del edificio incluye responsabilidad civil.
- A favor: puede cubrir también tus cosas, y el deducible lo asume la comunidad.
- En contra: el trámite lo hace el administrador, no tú. Y hay que establecer que la comunidad es responsable del daño.
Cuándo conviene el seguro del crédito hipotecario
Cuando la póliza del edificio no tiene responsabilidad civil, el seguro la rechaza o el trámite no avanza. Siempre, claro, que tengas un crédito vigente y su seguro incluya riesgos de la naturaleza.
- A favor: no necesitas demostrar que alguien tuvo la culpa. Basta con que el daño lo haya causado un fenómeno que la póliza cubre. Y el trámite lo haces tú.
- En contra: tiene deducible y no cubre tus muebles ni tus cosas.
Un mismo argumento, dos efectos
Si la comunidad o su aseguradora dicen «fue un evento extraordinario, nadie tuvo la culpa», eso debilita el reclamo por responsabilidad civil. Pero ese mismo argumento apoya el reclamo a la cobertura de riesgos de la naturaleza de tu seguro hipotecario.
Por eso es mejor tener los dos avisados: lo que te cierra una puerta te abre la otra.
¿Puedo usar los dos seguros al mismo tiempo?
Puedes avisar a ambos y usarlos para daños distintos. Por ejemplo, el hipotecario para el departamento y tu seguro de hogar para los muebles.
Lo que no puedes es cobrar dos veces por el mismo daño. Los seguros reparan lo que perdiste, no más.
Si un seguro te repara, normalmente puede después cobrarle al responsable, como la comunidad o la inmobiliaria. Eso ya no es tema tuyo, pero cuéntale a cada seguro que avisaste al otro.
¿Cómo aviso a cada seguro y qué les digo?
El aviso se llama «denuncia del siniestro». La ley exige hacerlo tan pronto como sea posible.
Lo que escribas en ese aviso importa, porque define cómo se va a entender lo que pasó.
Al seguro del edificio, a través del administrador
El seguro del edificio lo contrató la comunidad, así que la denuncia la hace el administrador. Lo tuyo es pedírselo por escrito.
Hazlo por correo y anótalo en el libro de novedades del edificio. La administración tiene un plazo máximo de 20 días corridos para responder lo que se pide en ese libro.
Tu mensaje debería incluir:
- Fecha y hora en que entró el agua, y por dónde: cielo, luces, muros.
- Qué se dañó, con fotos y video.
- La petición de que se denuncie el siniestro y se te informe el número.
- La petición de una copia de la póliza. Forma parte del archivo de documentos del condominio, que está a disposición de los copropietarios.
Al seguro de tu crédito hipotecario
Este lo denuncias tú. La compañía aparece en la escritura o en los documentos del crédito; si no la encuentras, pregúntale al banco.
Ten a mano tu RUT, el número del crédito, la dirección, la fecha del siniestro y las fotos.
Cómo describir lo que pasó
Sé preciso con la causa. No es lo mismo escribir «se me filtró agua por el techo» que algo así:
«El granizo acumulado tapó las bajadas de aguas lluvias del edificio. La canaleta se llenó y el agua rebalsó hacia el interior, entrando por el cielo y la instalación eléctrica de mi departamento.»
La segunda versión dice qué fenómeno lo causó y por dónde entró el agua. Eso es lo que el seguro necesita para ver qué cobertura aplica.
Una «filtración» sin más explicación puede terminar rechazada como un problema de mantención.
¿Qué pasa después?
- El liquidador. Es la persona que evalúa los daños y determina qué cubre el seguro y por cuánto. Si la compañía liquida el siniestro por su cuenta, puedes pedir que lo haga un liquidador independiente.
- Tu presupuesto. Conviene tener uno detallado antes de la visita: pintura, cielos, piso, muebles, revisión eléctrica. Si tienes un informe técnico de la causa, también.
- El informe de liquidación. Dice qué se cubre, por cuánto y qué se rechaza. Si no estás de acuerdo, puedes impugnarlo.
- El pago. Una vez que la compañía resuelve, tiene un plazo corto para pagar.
- Si te rechazan sin razón. Puedes reclamar ante la CMF, en línea con tu ClaveÚnica. Para eso, guarda cada correo y cada respuesta: son tu respaldo.
Se mojaron mis muebles, electrodomésticos o ropa: ¿quién se hace cargo?
Los daños a tus cosas siguen la misma lógica que los daños al departamento. Con una diferencia importante: el seguro hipotecario no los cubre.
| Quién | ¿Se hace cargo de tus cosas? |
|---|---|
| La inmobiliaria | Sí, si le corresponde la falla del techo |
| Seguro del edificio | Puede, por responsabilidad civil, según la póliza |
| Seguro hipotecario | No |
| Tu seguro de hogar | Sí, si incluye contenidos |
Para que te reconozcan estos daños, tienes que poder demostrarlos:
- Fotos y video de cada cosa dañada, ojalá donde estaba cuando se mojó.
- Boletas o el modelo exacto de muebles y electrodomésticos. Si no tienes boleta, una cotización de algo equivalente.
- No botes nada antes de que lo vea el liquidador. Si algo no se puede guardar, como un colchón empapado, fotografíalo bien antes de sacarlo.
Los seguros normalmente no pagan el precio de algo nuevo, sino su valor según la antigüedad y el desgaste. Un sillón de diez años no se indemniza como uno recién comprado, salvo que tu póliza diga otra cosa.
¿Y si el edificio no tiene seguro o el seguro no responde?
El techo lo tiene que reparar igual la comunidad: es un bien común, y la ley obliga al administrador a cuidarlo y mantenerlo. Si hay dudas sobre qué es común y qué es tuyo, lo explicamos en filtración por bien común o privada.
Para eso existe el fondo común de reserva, destinado a gastos urgentes e imprevistos. Si no alcanza, se aprueba un gasto común extraordinario, que también pagas tú en tu proporción.
Los daños de tu departamento son otro tema. Si el techo falló porque la comunidad no lo mantuvo, la comunidad debe hacerse cargo también de esos daños, aunque no tenga seguro.
Si la comunidad se niega, los conflictos entre un propietario y la administración se ven en el Juzgado de Policía Local de la comuna. Antes de llegar a juicio, algunas municipalidades ofrecen un servicio de mediación.
Y la respuesta que no te va a gustar: si no hubo falla de construcción, la comunidad mantenía el techo y ningún seguro cubre el siniestro, la reparación de tu departamento queda en ti.
No es lo más común. Antes de dar el tema por cerrado, averigua exactamente por dónde y por qué entró el agua. Muchas veces lo que parece mala suerte es una unión mal hecha o un sello que nadie revisó en años.
Va a volver a llover: ¿qué reparación de la techumbre hay que pedirle a la administración?
Que no se limite a destapar las bajadas. Eso resuelve el problema de hoy, pero el próximo granizo las va a volver a tapar.
Lo que corresponde pedir:
- Una revisión del techo completo, no solo sobre tu departamento: canaletas, bajadas, uniones y sellos.
- Protecciones en las bajadas, como mallas o «piñas» que evitan que el granizo y las hojas las tapen. Son baratas y efectivas.
- Una salida de emergencia hacia el exterior, para que, si la canaleta se llena, el agua rebalse hacia afuera y no hacia la losa.
- Que se corrija la causa, no que se ponga silicona encima de una unión que filtra.
El administrador puede hacer reparaciones urgentes sin esperar a la asamblea, que después las ratifica. Una filtración que puede repetirse con la próxima lluvia es urgente.
En qué hacer cuando entra agua de lluvia al departamento explicamos qué arreglos son de fondo y cuáles son un parche.
Lo que hay que recordar
- El techo es de la comunidad. Si se llovió tu departamento por la cubierta, no es tu responsabilidad ni la del vecino de arriba.
- La garantía del techo dura cinco años desde la recepción municipal del edificio, y no empieza de nuevo cuando alguien compra.
- Dentro de ese plazo, reclama a la postventa. Pero no esperes su respuesta para avisar a los seguros.
- Avisa al seguro del edificio y al de tu crédito hipotecario. El primero responde si la comunidad es responsable; el segundo puede responder aunque nadie lo sea.
- Lo que no se documentó en los primeros días es muy difícil de reclamar después.
Para seguir leyendo. Si lo que necesitas es resolver la emergencia y reparar bien, está en filtración por lluvia en el departamento: qué hacer y cómo reparar. Y si el agua viene del departamento de arriba y no del techo, en filtración del vecino de arriba: quién paga.